Inhaltsverzeichnis öffnen
Das Wichtigste
- Das Monatspaket verbindet Nachweise, Zahlungen und Buchhaltungsergebnisse.
- Die Monatsvorbereitung kann Zusammenhänge klären, die beim ersten Belegeingang noch offen waren.
- Ein Prüfsignal erklärt den Sachverhalt; die Kanzleiregel bestimmt die erforderliche Aufmerksamkeit.
- Die Sammelbestätigung bleibt eine Handlung der Kanzlei für geeignete Vorschläge.
Was bleibt für die Kanzlei zu tun?
Diese Frage hören wir, wenn wir über Buchhaltungsautomatisierung sprechen. Ein Werkzeug kann Belege schnell lesen und trotzdem der Kanzlei überlassen, Hintergründe zu suchen, Differenzen zu erklären und Zahlungen zuzuordnen.
DeinHans arbeitet deshalb mit einem Monatspaket. Die Kanzlei soll mit verbundenen Vorgängen und klaren Entscheidungen beginnen, anschließend das Ergebnis beurteilen, korrigieren und übernehmen.
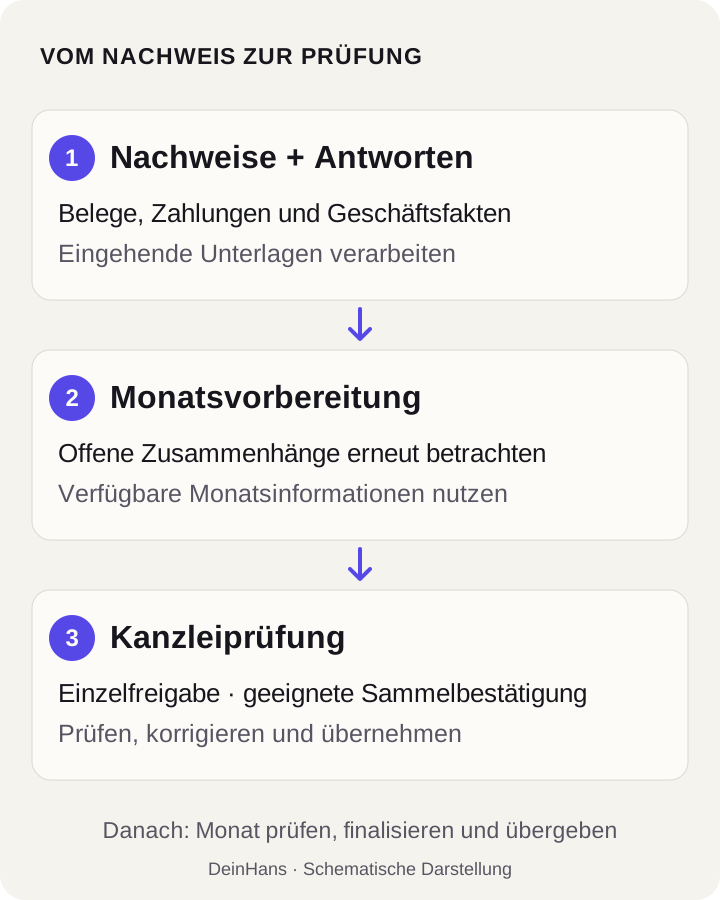
Zuerst werden die eingehenden Unterlagen verarbeitet
Das Unternehmen liefert Aufzeichnungen über die vereinbarten Wege, etwa Uploads oder einen aktivierten Belegeingang. Unterstützte Rechnungen, Kontoauszüge, Auszahlungsberichte und Verträge fließen in denselben Monatszusammenhang. Regeln und KI helfen, die Nachweise zu verstehen und die Buchhaltung vorzubereiten. Maßgeblich bleibt, welche Dateien und Abläufe tatsächlich unterstützt werden.
Fehlt eine Geschäftsinformation, erhält der Unternehmer eine beantwortbare Frage: Wofür war diese Überweisung? War der Einkauf privat? Hat ein Gesellschafter der Gesellschaft Geld zur Verfügung gestellt? Antwort und Nachweise erklären den Vorgang. Die buchhalterische Behandlung bleibt eine eigene Beurteilung.
Ein Beispiel: Ein Vertrag beginnt im Januar 2026, die Buchhaltung in DeinHans erst im September. Über frühere Termine wird ausdrücklich im Rahmen einer möglichen Nachholung entschieden. Bereits erfasste Beträge werden geprüft, ausgewählte Termine angesehen und ursprüngliche Daten erhalten. Eine zulässige Nachholung braucht eine geeignete offene Buchungsperiode. Historie vor dem Start ist optionale Arbeit; sie blockiert nicht automatisch den September und öffnet keine geschlossenen Perioden stillschweigend.
Danach wird das vollständigere Monatsbild genutzt
Mit weiteren Unterlagen erhält eine offene Zahlung ihre Rechnung. Eine Rechnungskorrektur erklärt eine Unterzahlung. Bevor der Prüfbereich der Kanzlei bereitgestellt wird, betrachtet die Monatsvorbereitung offene Vorgänge für Mandat, Periode und Eingangsstichtag erneut.
Zwei fiktive Beispiele:
| Verfügbare Nachweise | Was zu klären ist | Ergebnis bei ausreichenden Nachweisen |
|---|---|---|
| Rechnung über 1.200 Euro, zugehörige Korrektur über 200 Euro, Zahlungen von 400 und 600 Euro | Korrektur und beide Zahlungen gehören zu dieser Verbindlichkeit | 1.200 − 200 − 400 − 600 = 0 Euro Restbetrag |
| Rechnungen über 450 und 650 Euro, eine Zahlung über 1.100 Euro | Die Zahlung gleicht beide Rechnungen aus | Beide Beträge sind bezahlt, ohne weiteren Aufwand zu erzeugen |
Passende Summen allein reichen nicht. Lieferantenidentität, Verwendungszweck, Währung und Restbeträge müssen die Beziehung stützen. Eine Vorauszahlung braucht Nachweise für ihren Bezug zur späteren Rechnung. Mehrdeutige Fälle bleiben zur Prüfung sichtbar.
Das Ergebnis neben seinen Nachweisen prüfen
Beim Beispiel über 1.200 Euro kann die Kanzlei einen verbundenen Fall nachvollziehen:
| Prüfgegenstand | Was er erklärt |
|---|---|
| Rechnung und Lieferant | Quelle und Identität hinter der Verbindlichkeit über 1.200 Euro |
| Zugehörige Rechnungskorrektur über 200 Euro | Warum sich der Zahlbetrag verringert hat |
| Bankzahlungen über 400 und 600 Euro | Welche Bewegungen den Restbetrag ausgeglichen haben |
| Buchungszeilen und Saldo | Wie das vorgeschlagene Ergebnis zu den Nachweisen passt |
| Aktueller Prüfgrund | Welche Entscheidung noch aussteht |
Das ist eine beispielhafte Übersicht, kein Kundenbild oder gemessenes Ergebnis. Spätere Nachweise gehören in eine ausdrücklich überarbeitete Übergabe, damit die Prüfgrundlage nachvollziehbar bleibt.
Auch ein aufbewahrtes, lesbares Dokument ohne brauchbaren Vorschlag kann nach ausgeschöpften automatischen Wiederherstellungsversuchen zur manuellen Bearbeitung an die Kanzlei gelangen. Die technische Diagnose bleibt getrennt; vor einer Freigabe muss ein gültiger Vorschlag vorliegen. Fehler beim Zugriff auf Nachweise oder bei der Übergabe müssen weiterhin behoben werden.
Einzelfreigabe und Sammelbestätigung
„Wartet auf Freigabe“ enthält Fälle mit erforderlicher Einzelentscheidung. Die Kanzlei öffnet den Fall, vergleicht Quelle und Buchung und führt die verfügbare Aktion aus: freigeben, bearbeiten, einen gültigen Vorschlag erstellen oder den passenden Ausschluss beziehungsweise Korrekturweg nutzen.
Ein Ausschluss löscht keine tatsächliche Bankbewegung. Bereits zugeordnete Zahlungen und gebuchte Vorgänge brauchen ihre vorgesehenen Korrekturwege.
„Wartet auf Bestätigung“ enthält gültige Vorschläge, die nach der aktuellen Regel gesammelt behandelt werden dürfen. Die Kanzlei kann sie einzeln ansehen, mehrere auswählen oder alle derzeit geeigneten Fälle bestätigen. Fälle mit Einzelfreigabe werden durch „alle auswählen“ nicht zur Sammelbearbeitung zugelassen.
Die Kanzlei startet mit vorkonfigurierten Prüfregeln und kann unterstützte Einstellungen für ihre Praxis, relevante Mandantengruppen oder einzelne Mandate anpassen. Das Signal beschreibt den Sachverhalt. Die Regel organisiert die Prüfung; sie bestimmt keine steuerliche Behandlung.
So funktioniert ein beispielhafter Schwellenwert von 100 Euro
Angenommen, die Kanzlei wählt beim Signal „Umsatzsteuer weicht vom Beleg ab“ eine Einzelfreigabe mit 100 Euro Mindestbetrag. Das ist eine beispielhafte Einstellung, weder der allgemeine Produktstandard noch eine empfohlene steuerliche Bagatellgrenze.
Bei einer Rechnung zählt der Bruttobetrag des Falls, nicht der Umsatzsteuerbetrag oder die Steuerdifferenz.
| Bruttobetrag | Zuordnung nach dieser Beispielregel |
|---|---|
| 50 Euro | Wartet auf Bestätigung, sofern gültig und im Übrigen geeignet |
| 100 Euro | Wartet auf Freigabe: Genau 100 Euro sind eingeschlossen |
| 150 Euro | Wartet auf Freigabe |
Ein anderer Prüfgrund kann auch bei 50 Euro eine Einzelfreigabe verlangen. Fälle ohne gültigen Vorschlag und ausdrückliche Anfragen zur Kanzleientscheidung behalten ihre verbindliche Einzelprüfung. Ein vorhandenes Signal bleibt auch bei zulässiger Sammelbestätigung sichtbar.
Eine Steuerabweichung braucht weiterhin die richtige Behandlung
Bei unterstützten Einkaufsfällen können fehlende Nachweise zu einem Vorschlag ohne Vorsteuerabzug und mit Prüfgrund führen. Daraus folgt keine allgemeine Regel, dass weniger Umsatzsteuer sicherer sei. Der Vorsteuerabzug hat gesetzliche Voraussetzungen. Umsatzsteuer auf Ausgangsumsätze und Reverse Charge verlangen ihre eigene Beurteilung. § 15 UStG.
Auch DATEV kennzeichnet die Sicherheit von Buchungsvorschlägen und verlangt eine Prüfung beim automatischen Buchen. Bei DeinHans geht es hier darum, wie diese Entscheidungen in einen zusammenhängenden Monatsablauf passen. DATEV Automatisierungsservice Rechnungen.
Die abschließende Checkliste der Kanzlei
- Umfang bestätigen: Mandat, Periode, einbezogene Nachweise und offene technische Probleme.
- Einzelfälle klären: mit den zugehörigen Unterlagen prüfen, korrigieren oder freigeben.
- Geeignete Routinefälle bestätigen: einzeln oder gesammelt nach dem Kanzleiverfahren.
- Monat prüfen: Salden, Zuordnungen und offene Positionen einschließlich der Beiträge anderer Systeme.
- Finalisieren und übergeben: Freigabe, Buchung, Finalisierung, Export und Übernahme im Zielsystem bleiben getrennte Schritte.
Entfallen soll vermeidbare Nacharbeit: die Suche nach der Rechnung zur Zahlung, das Wiederholen einer belegten Zuordnung oder die Rückfrage nach einer bereits am Fall vorhandenen Antwort.
Können aus mehreren Stunden dreißig Minuten werden?
Meine Vorstellung für ein geeignetes Mandat ist, fünf oder sechs Stunden manueller Buchhaltung durch eine deutlich kürzere gezielte Prüfung zu ersetzen, vielleicht eine halbe Stunde. Das ist ein Entwicklungsziel, kein gemessenes Kundenergebnis oder Versprechen für jeden Monat.
Messen Sie den gesamten Ablauf: Vorbereitung, Rückfragen, Einzelprüfung, Sammelbestätigung, Korrekturen und Übergabe. Trennen Sie Einrichtung und laufende Arbeit und vergleichen Sie ähnliche Belegmengen über mehrere Monate. Dreißig Minuten im Prüfbereich sind dann wertvoll, wenn dadurch die Gesamtarbeit beim gewählten Prüfstandard sinkt.
Verfolgen Sie zunächst eine Zahlung bis zu ihren Nachweisen und prüfen Sie einen Fall unterhalb sowie ab Ihrem gewählten Schwellenwert. Das macht den Ablauf greifbar, bevor Sie mehr automatisieren. Einrichtung und Buchungszuständigkeit erklärt der Beitrag DeinHans neben DATEV nutzen.
Quellen
Die Quellen wurden am 24. September 2026 geprüft. Dieser Artikel dient der Orientierung und ersetzt keine steuerliche, rechtliche oder buchhalterische Beratung.
Weiterlesen
So würde Ihre Kanzlei einen Monat prüfen
Sehen Sie sich mit uns ein Monatspaket an: Belege, Zahlungen und offene Entscheidungen. Gemeinsam klären wir, was Ihr bestehender Ablauf behält und was DeinHans übernimmt.
Monatspaket in einer Demo ansehen